Cartão consignado
Pediu um empréstimo e recebeu um cartão consignado? Entenda o que é RMC e RCC
O valor caiu na conta, o desconto começou a aparecer todo mês no benefício e, anos depois, ele continua lá. Se essa história parece com a sua, talvez o que você contratou não tenha sido um empréstimo.
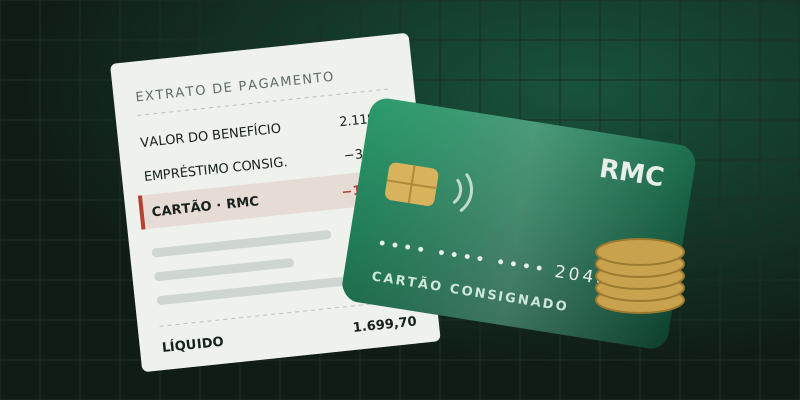
É uma situação comum entre aposentados e pensionistas do INSS. A pessoa procura um banco ou um correspondente para pegar um empréstimo consignado, recebe o dinheiro e passa a ter um desconto fixo no benefício. O que muitos só descobrem depois é que o contrato assinado era de um cartão de crédito consignado, e não de um empréstimo com parcelas definidas.
O que são RMC e RCC
Parte da chamada margem consignável do benefício, que é o limite que pode ser descontado todo mês, é reservada para cartões. É daí que vêm as siglas que aparecem no extrato:
- RMC (Reserva de Margem Consignável): margem reservada para o cartão de crédito consignado.
- RCC (Reserva de Cartão Consignado): margem reservada para o cartão consignado de benefício.
Nos dois casos, o banco desconta todo mês um valor do benefício para pagar a fatura do cartão.
Por que a dívida parece nunca acabar
No empréstimo consignado comum, você sabe quantas parcelas vai pagar e quando a dívida termina. No cartão consignado é diferente. O desconto mensal costuma cobrir apenas o valor mínimo da fatura, e o saldo que sobra continua sendo cobrado com os encargos do cartão. Por isso muita gente paga por anos e a dívida quase não diminui.
Sinal de alerta: você pediu um empréstimo, mas no extrato aparece "cartão", "RMC" ou "RCC", e o desconto não tem número de parcelas nem data para terminar.
Como saber se você tem RMC ou RCC
- Entre no aplicativo ou no site Meu INSS com seu CPF e senha.
- Abra o extrato de empréstimos. Os cartões aparecem separados dos empréstimos, com o nome do banco.
- Confira também o extrato de pagamento, que mostra cada desconto do mês.
- Lembre se você chegou a receber, desbloquear ou usar um cartão físico. Muita gente nunca recebeu o cartão.
O que diz a lei
Bancos e financeiras estão sujeitos ao Código de Defesa do Consumidor, conforme a Súmula 297 do Superior Tribunal de Justiça. O CDC garante ao consumidor o direito à informação adequada e clara sobre o que está contratando (art. 6º, III).
Quando a pessoa queria um empréstimo e não foi informada com clareza de que estava contratando um cartão, a contratação pode ser questionada na Justiça. E, havendo cobrança indevida, o art. 42, parágrafo único, do CDC prevê a devolução em dobro do que foi pago a mais, salvo engano justificável. O resultado depende sempre dos documentos e das circunstâncias de cada contrato.
O que fazer agora
- Guarde o extrato de pagamento e o extrato de empréstimos do Meu INSS.
- Peça ao banco a cópia do contrato. Você tem direito a ela.
- Não aceite propostas de "refinanciamento" ou "saque complementar" por telefone antes de entender o que já existe.
- Procure um advogado de sua confiança para analisar os documentos.
Conteúdo de caráter informativo. Não substitui a análise individual do seu caso e não constitui promessa de resultado.