Informação clara
Você tem direito a saber exatamente o que está contratando: o produto, as taxas, as tarifas e os riscos. Um cartão consignado vendido como se fosse empréstimo comum é um exemplo de informação que não foi dada com clareza.
Advocacia especializada em Direito Bancário
Empréstimo que você não pediu, cartão consignado, seguro embutido, tarifas e juros acima do contratado. Se a cobrança não foi autorizada ou não foi explicada com clareza, a lei prevê caminhos para questioná-la. Converse com advogados que atuam exclusivamente com Direito Bancário e entenda a sua situação.
Isso acontece com você?
Muitos aposentados, pensionistas e correntistas pagam por meses, às vezes anos, por produtos que nunca pediram. O desconto aparece com um nome técnico e passa despercebido.
Valores e linhas meramente ilustrativos. Cada extrato tem códigos e descrições próprios; a análise depende dos seus documentos.
Seus direitos
Bancos e financeiras estão sujeitos ao Código de Defesa do Consumidor. Três pontos ajudam a entender por que esses descontos podem ser questionados.
Você tem direito a saber exatamente o que está contratando: o produto, as taxas, as tarifas e os riscos. Um cartão consignado vendido como se fosse empréstimo comum é um exemplo de informação que não foi dada com clareza.
Para descontar do seu benefício ou da sua conta, o banco precisa demonstrar que você contratou. Quando ele não consegue apresentar o contrato ou a assinatura é questionável, a cobrança pode ser discutida na Justiça.
Quem é cobrado indevidamente tem direito à devolução do que pagou a mais, e a lei prevê a devolução em dobro, salvo engano justificável. Cada caso é avaliado conforme os documentos e as datas dos descontos.
Áreas de atuação
Contestação de contratos que aparecem no extrato do INSS sem que você tenha solicitado, com pedido de suspensão dos descontos.
Análise de cartões consignados contratados como se fossem empréstimo comum, sem informação clara sobre o funcionamento.
Seguros incluídos no empréstimo sem que você tenha escolhido contratá-los.
Cestas de serviços, seguros, capitalização e outras cobranças que você não autorizou.
Revisão de contratos com taxas muito acima da média de mercado divulgada pelo Banco Central.
Análise de juros, tarifas e seguros embutidos no financiamento do seu carro ou moto.
Envie o seu extrato e a equipe indica o caminho.
Como funciona
Você não precisa sair de casa. Todo o atendimento pode ser feito pelo WhatsApp, e o processo tramita de forma eletrônica.
Conte pelo WhatsApp o que está acontecendo. A resposta vem pelo mesmo canal.
Examinamos o seu extrato e os contratos para entender cada desconto e verificar se há fundamento para agir.
Explicamos com clareza as opções, os prazos e as condições, antes de qualquer providência.
O processo é protocolado eletronicamente e você recebe notícias de cada etapa importante.
O escritório
Advogado com atuação em Direito Bancário e na defesa do consumidor frente a bancos e financeiras.
Advogado com atuação em Direito Bancário e na defesa do consumidor frente a bancos e financeiras.
A Castro & Filho Advocacia concentra sua atuação no Direito Bancário. Cada caso começa pela leitura cuidadosa do extrato e dos contratos do cliente, com comunicação direta e transparente sobre cada etapa, sem promessas de resultado.
Avaliações no Google
Blog
Conteúdos curtos, em linguagem simples, sobre os problemas que mais aparecem no extrato de aposentados, pensionistas e correntistas.
 Consignado fraudulento
Aposentado foi ao banco só para fazer portabilidade e descobriu conta, empréstimos e seguro em seu nome. A Justiça do DF condenou o Agibank. Entenda.
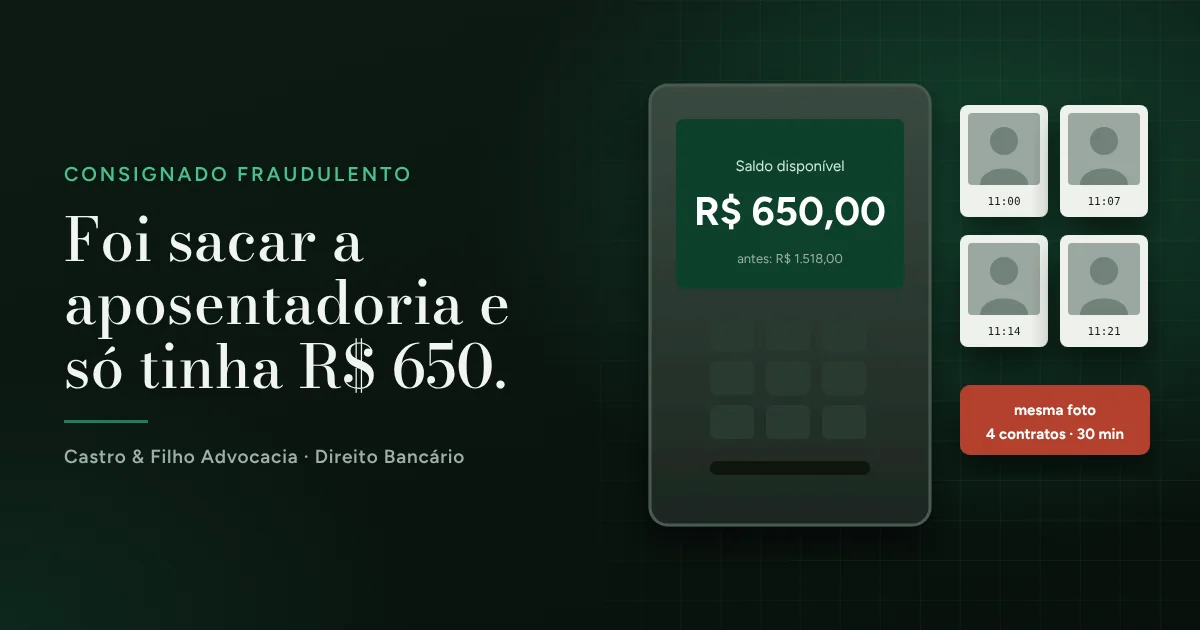 Consignado fraudulento
Aposentada de 71 anos teve a renda reduzida de R$ 1.518 para R$ 650 por quatro empréstimos que não fez. A Justiça anulou os contratos. Veja os sinais da fraude.
 Consignado fraudulento
Perícia da Polícia Federal provou que a assinatura do consignado era falsa. O TRF6 condenou o Banco Mercantil e manteve o INSS como responsável. Entenda.
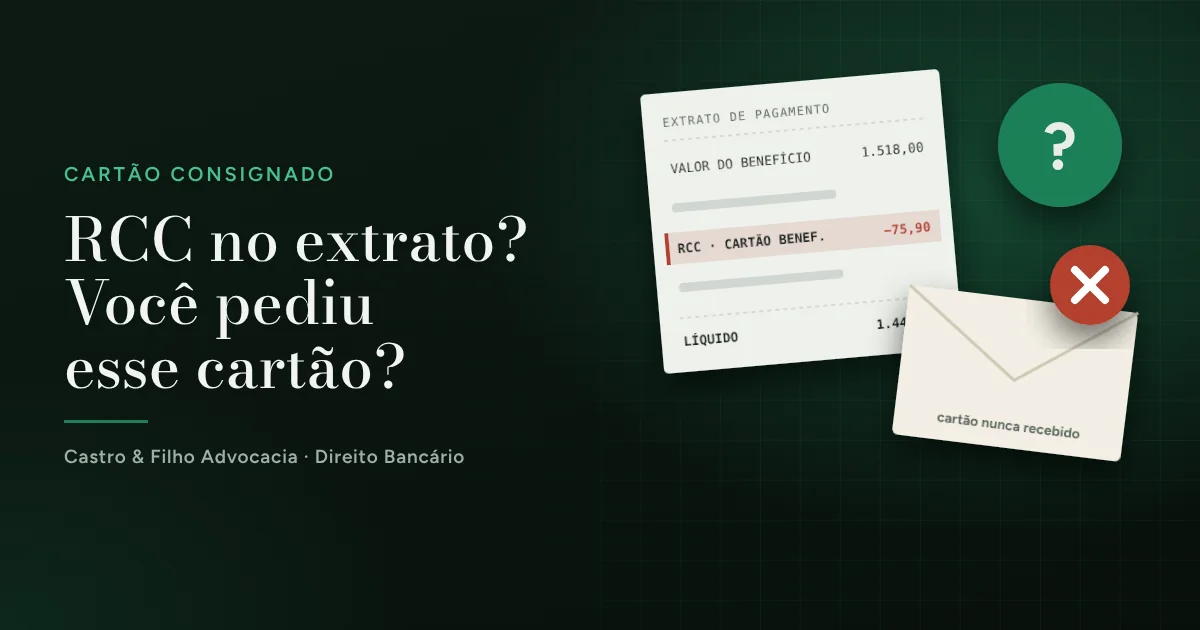 Cartão consignado
Aposentada sofria descontos de um cartão RCC que nunca pediu nem usou. A Justiça de Goiás anulou o contrato e fixou R$ 15 mil de danos morais. Veja os sinais.
Dúvidas frequentes
Não encontrou a sua? Pergunte diretamente ao escritório.
Não. O atendimento pode ser feito inteiramente pelo WhatsApp e por videochamada. Os documentos são enviados por foto ou arquivo, e o processo tramita de forma eletrônica.
O primeiro passo é ler o extrato de pagamento e o extrato de empréstimos. Ali aparecem os contratos ativos, o banco responsável e o valor de cada parcela. Se algum deles você não reconhece, ou se recebeu um cartão quando pediu empréstimo, vale a análise.
Pelo aplicativo ou site Meu INSS, nas opções de extrato de pagamento e extrato de empréstimos. Se tiver dificuldade, a nossa equipe orienta você passo a passo pelo WhatsApp.
São modalidades de cartão de crédito consignado vinculadas ao benefício. O desconto mensal costuma cobrir só o valor mínimo da fatura, e o saldo restante continua sujeito a juros. Muitas pessoas contrataram acreditando que era um empréstimo consignado comum.
Depende. Mesmo com assinatura, a contratação pode ser questionada quando faltou informação clara sobre o produto ou quando houve cobrança de itens que você não escolheu. Só a análise dos documentos permite dizer se há fundamento.
Não existe prazo fixo. Depende do tipo de ação, do tribunal e de eventuais recursos. Na conversa inicial explicamos o que costuma acontecer em casos parecidos com o seu, sempre com prazos realistas.
Fale com o escritório
Conte brevemente a sua situação. A conversa abre no WhatsApp do escritório com a mensagem já escrita.