Cartão consignado
Justiça anula cartão consignado que gerava “dívida infinita” em aposentadoria
A 2ª Vara Cível de Osasco/SP declarou nulo um contrato de cartão de crédito consignado com RMC (Reserva de Margem Consignável) feito em nome de uma aposentada. O banco foi condenado a devolver em dobro os valores descontados do benefício e a pagar R$ 3 mil por danos morais.
O motivo chama atenção: os descontos mensais não abatiam a dívida. Pagavam apenas juros e encargos, mês após mês, sem fim previsto.
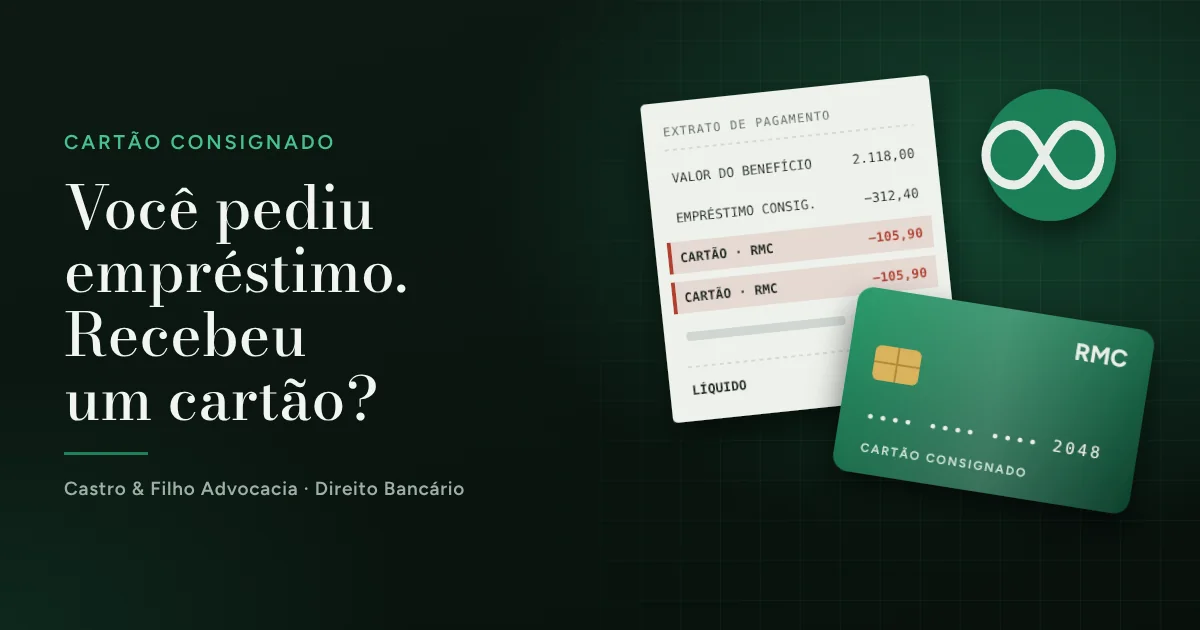
O caso: empréstimo pedido, cartão entregue
Em abril de 2022, a aposentada procurou a instituição financeira para contratar um empréstimo consignado comum. Recebeu R$ 3.429,06 e só depois descobriu que a operação tinha sido registrada como cartão de crédito com RMC.
Ela afirmou que nunca recebeu nem usou o cartão. Os descontos no benefício cobriam apenas o pagamento mínimo da fatura, e o saldo devedor continuava lá. O banco foi citado e não apresentou defesa.
Por que a Justiça anulou o contrato
O juiz Bruno Paes Straforini entendeu que os descontos recaíam sobre juros e encargos do rotativo, sem reduzir o valor principal. Na sentença, chamou o modelo de “dívida infinita” e concluiu que ele viola a boa-fé, a transparência e o dever de informação do Código de Defesa do Consumidor.
Com isso, a decisão:
- declarou o contrato nulo e cancelou os descontos e o saldo devedor;
- mandou devolver em dobro o que foi descontado, abatendo os R$ 3.429,06 que a aposentada recebeu;
- fixou R$ 3 mil de danos morais, por se tratar de descontos sobre verba alimentar.
Não é um caso isolado. Em janeiro de 2026, o Conjur noticiou outra decisão em que uma juíza anulou um cartão “disfarçado de consignado” contratado por uma aposentada que buscava apenas um empréstimo comum, e fixou indenização.
Processo de Osasco: 4003859-31.2025.8.26.0405 (cabe recurso).
Como saber se isso aconteceu com você
Os sinais mais comuns são:
- no extrato do Meu INSS aparece “RMC”, “RCC” ou “cartão consignado”, e você pediu um empréstimo;
- o desconto tem valor parecido todo mês e não tem data para acabar;
- você nunca recebeu o cartão, ou recebeu e nunca usou;
- já pagou por anos e a dívida não diminui.
Nem todo cartão consignado é irregular. Quem contratou sabendo do que se tratava e usou o cartão para compras pode ter o pedido negado. Por isso, cada contrato precisa ser analisado com o extrato e o documento em mãos.
Conclusão
A decisão reforça que o banco deve explicar com clareza o produto que vende, principalmente ao aposentado. Quando um cartão é entregue no lugar de um empréstimo, o Judiciário tem reconhecido a nulidade e a devolução dos valores.
Conteúdo de caráter informativo. Não substitui a análise individual do seu caso e não constitui promessa de resultado.