Seguros e tarifas
Seguro embutido em empréstimo: Justiça manda banco devolver R$ 23,7 mil a empresário
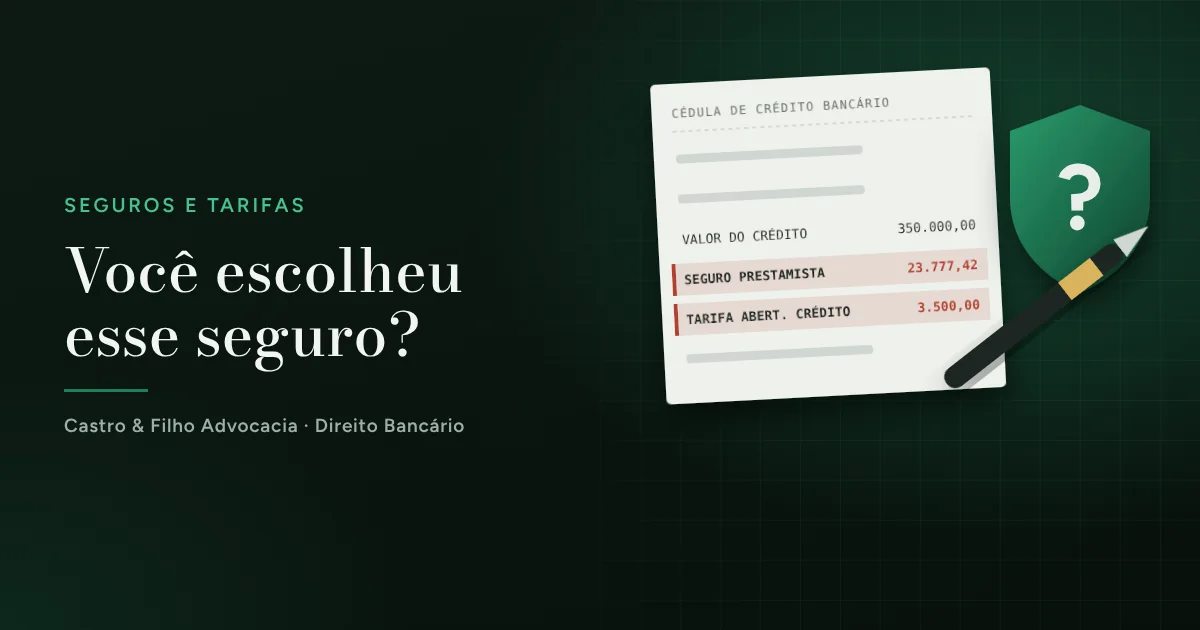
O 3º Juizado Especial de Uberlândia/MG condenou uma instituição financeira a devolver R$ 23.777,42 de seguro prestamista e R$ 3,5 mil de tarifa de abertura de crédito cobrados em um empréstimo para capital de giro.
Para o juiz, o seguro foi incluído no contrato sem que o cliente tivesse escolha. Isso é venda casada, prática proibida pelo Código de Defesa do Consumidor.
O caso: capital de giro com cobranças extras
Em maio de 2022, o cliente contratou uma cédula de crédito bancário de R$ 350 mil para capital de giro. Ao revisar o contrato, encontrou duas cobranças que não tinha pedido: tarifa de abertura de crédito e seguro prestamista.
O banco alegou que o cliente sabia das condições e que o seguro era opcional.
Tarifa de abertura de crédito: vedada
O juiz Pedro Vivaldo de Souza Noleto aplicou a Súmula 565 do STJ, segundo a qual as tarifas de abertura de crédito (TAC) e de emissão de carnê (TEC), ou outra denominação para o mesmo fato gerador, só são válidas em contratos anteriores a 30 de abril de 2008. Como o contrato era de 2022, a cobrança foi considerada indevida.
Seguro prestamista: quando vira venda casada
O seguro prestamista é permitido, desde que seja facultativo e que o cliente possa escolher a seguradora. Neste caso, não havia prova de que o cliente foi informado da opção de recusar nem de que pôde contratar com outra empresa. O seguro apareceu inserido automaticamente no contrato padrão do banco.
A devolução foi determinada de forma simples, com correção desde o pagamento, porque o juiz não viu má-fé para justificar a devolução em dobro.
Processo 5067873-49.2025.8.13.0702 (cabe recurso).
Como conferir o seu contrato
Procure no contrato ou na cédula de crédito:
- linhas como “seguro prestamista”, “proteção financeira” ou “seguro de crédito”;
- “TAC”, “tarifa de abertura de crédito” ou “tarifa de cadastro” repetida;
- se existe um termo separado de adesão ao seguro, com opção clara de recusar.
Atenção: o tema divide os tribunais. O próprio Migalhas noticiou, em junho de 2026, decisão de Manaus que negou o pedido porque o cliente não provou que o seguro foi imposto. Por isso a análise do documento é decisiva.
Conclusão
Em empréstimos de valor alto, o seguro embutido pode representar dezenas de milhares de reais. Quando o banco não comprova que o cliente teve liberdade de escolha, a Justiça tem determinado a devolução.
Conteúdo de caráter informativo. Não substitui a análise individual do seu caso e não constitui promessa de resultado.